
Come si calcolano gli integrali di linea di seconda specie
Gli integrali di linea di seconda specie permettono di calcolare, per esempio, il lavoro di una forza lungo un cammino. Si parametrizza la curva nel verso richiesto, si valuta il campo lungo il percorso e si integra il prodotto scalare con il vettore tangente.
I 39 esercizi partono dal calcolo diretto lungo segmenti, circonferenze ed eliche e arrivano a circuitazioni e forme differenziali con potenziale.
Le pillole teoriche sugli integrali di linea riprendono le definizioni. Gli esercizi sulle forme differenziali esatte approfondiscono il calcolo del potenziale.
Sommario
Leggi...
 e
 .
Negli svolgimenti viene data priorità all’applicazione della definizione, mostrando nel dettaglio la parametrizzazione dei cammini d’integrazione.
Autori e revisori
Leggi...
Notazioni
Leggi...
 | insieme dei numeri reali; |
 | frontiera dell’insieme  ; |
 | chiusura dell’insieme ; |
 | integrale curvilineo della forma  sulla curva  ; |
 | circuitazione della forma sulla curva chiusa ; |
 | insieme delle funzioni  -volte derivabili con continuità; |
 | gradiente della funzione scalare  ; |
 | rotore del campo vettoriale  . |
Introduzione
Leggi...
La raccolta mira a far acquisire allo studente le competenze essenziali per affrontare il calcolo degli integrali curvilinei sia nel piano sia nello spazio tridimensionale . Si privilegia l’applicazione della definizione degli integrali curvilinei, attraverso la parametrizzazione del cammino d’integrazione, a differenza della dispensa Esercizi svolti sul teorema di Gauss-Green, in cui esercizi simili sono risolti attraverso il teorema di Gauss-Green. In alcuni casi, se la forma differenziale risulta esatta, l’individuazione di una funzione potenziale permette di ricondurre il problema a una più immediata valutazione della differenza di potenziale tra gli estremi della traiettoria, offrendo una doppia prospettiva risolutiva.
Gli esercizi sono strutturati per guidare lo studente attraverso una progressione di difficoltà e varietà geometrica. Si parte dal calcolo diretto lungo curve classiche come eliche cilindriche, archi di parabola o segmenti lineari, in cui la corretta parametrizzazione del cammino risulta determinante; si affrontano spezzate costituite da più tratti che richiedono la scomposizione additiva dell’integrale tra i punti di raccordo delle curve; si analizzano domini non semplicemente connessi, come corone circolari, che richiedono lo studio rigoroso dell’esattezza locale. Particolare attenzione è riservata al corretto verso di parametrizzazione delle curve, per non incorrere in errori di segno che inficerebbero l’intero processo risolutivo.
Per una trattazione teorica più ampia dei prerequisiti necessari, come la definizione di insieme semplicemente connesso, le proprietà dei campi irrotazionali e le condizioni di integrabilità, si rimanda alla sezione di Richiami di teoria inclusa in questa dispensa, concepita per integrare e supportare lo svolgimento pratico degli esercizi proposti, oltre che ai libri [6, 7]. Si consigliano anche altre dispense specifiche su ciascun argomento come Esercizi sulle forme differenziali, Integrali di linea di seconda specie: esercizi svolti, Esercizi svolti sul teorema di Gauss-Green oppure Esercizi misti sul flusso di un campo vettoriale.
[6] Bergamini, M., Analisi Matematica: Funzioni di più variabili, integrali multipli e di linea, Zanichelli, (2008).
[7] Giaquinta, M., Modica, G., Analisi Matematica 4; funzioni di più variabili, Pitagora Editrice, (2005).
Richiami di teoria
Campi vettoriali e forme differenziali
 -forme differenziali in
 ). Sia
 un insieme aperto.
- Si definisce campo vettoriale in
 un’applicazione
 che associa a ogni punto
 un vettore
 .
- Si definisce forma differenziale lineare (o
 -forma) in un’espressione formale del tipo:

dove le funzioni scalari
 (con
 ) sono dette coefficienti della forma differenziale e corrispondono alle componenti del campo vettoriale
 associato alla forma.
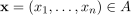 un vettore
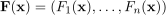 .
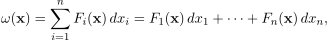
 (con
 ) sono dette coefficienti della forma differenziale e corrispondono alle componenti del campo vettoriale
Nel caso particolare  , ponendo
 , l’espressione si riduce a
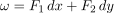 ; nel caso
 , ponendo
 , si ha
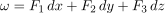 .
). Sia 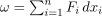 una forma differenziale con coefficienti continui in un aperto , e sia
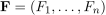 il campo vettoriale associato nel medesimo dominio.
- Esattezza e conservatività: la forma
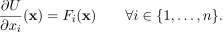
 si dice esatta (e analogamente il campo si dice conservativo) in se esiste una funzione scalare
 , detta primitiva o potenziale, tale che il suo differenziale coincida con la forma (
 ) o, equivalentemente, il suo gradiente coincida con il campo vettoriale (
 ). In coordinate, ciò equivale al sistema di equazioni:

- Chiusura e irrotazionalità: assumendo i coefficienti di classe
 , la forma si dice chiusa (e analogamente il campo si dice irrotazionale) in se le derivate parziali miste soddisfano la condizione di simmetria:

Tale requisito equivale geometricamente a richiedere che la matrice Jacobiana
 del campo sia simmetrica in ogni punto di .
 , detta primitiva o potenziale, tale che il suo differenziale coincida con la forma (
 ) o, equivalentemente, il suo gradiente coincida con il campo vettoriale (
 ). In coordinate, ciò equivale al sistema di
 equazioni:
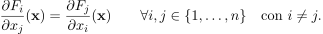
 del campo sia simmetrica in ogni punto di
una forma differenziale di classe  definita in un aperto e il campo vettoriale associato. Valgono le seguenti relazioni:
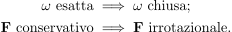
Osservazione 1.4. Si osserva che assumere la forma differenziale di classe  implica direttamente che il potenziale scalare , se esiste, sia di classe
 . Infatti, poiché dalla condizione di esattezza si ha
 , se i coefficienti ammettono derivate parziali prime continue, allora ammette derivate parziali seconde continue. È proprio questa regolarità a garantire, in virtù del teorema di Schwarz sulla commutabilità delle derivate parziali miste, l’implicazione del teorema 1.3:
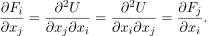
Si sottolinea che in ambiente tridimensionale (), la condizione di chiusura equivale a richiedere l’annullamento del vettore rotore del campo, ovvero  . In ambiente bidimensionale (), l’operatore si riduce al rotore scalare lungo l’asse
 :
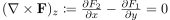 .
L’implicazione inversa del teorema 1.3, cioè 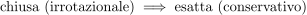 , non è generalmente valido qualora il dominio non sia semplicemente connesso.
L’esempio classico di tale fallimento è rappresentato dalla forma differenziale definita in
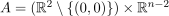 da:
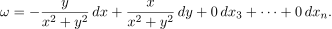
Si verifica innanzitutto la chiusura di calcolando le derivate parziali miste nel piano delle componenti attive:
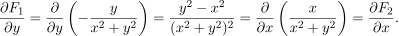
Poiché tutte le rimanenti derivate parziali rispetto alle coordinate  sono identicamente nulle, la forma risulta chiusa nell’intero aperto . Essa ammette inoltre un potenziale locale fornito dalla funzione argomento
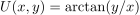 , definita per
 .
Ciononostante, non è esatta globalmente in . Se infatti si calcola la circuitazione di lungo una curva chiusa regolare a tratti che cinge il sottospazio delle singolarità, ad esempio la circonferenza unitaria giacente nell’insieme 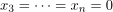 espressa da
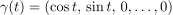 con
 , si ha:
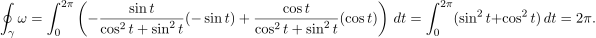
Poiché la circuitazione lungo un cammino chiuso è non nulla, la forma non ammette un potenziale globale (si veda teorema 1.10).
Integrali di linea e caratterizzazione di campi conservativi e forme differenziali esatte
 si definisce regolare se soddisfa contemporaneamente le seguenti condizioni:
- classe
 : la funzione
 è derivabile con continuità su tutto l’intervallo
 , ovvero le sue componenti sono di classe
 ;
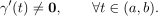
- condizione di non-stazionarietà: il vettore tangente (derivata) è non nullo in ogni punto interno dell’intervallo:

 ;
Una curva si definisce regolare a tratti se è continua su tutto  ed esiste una partizione finita dell’intervallo , individuata da un insieme di punti:
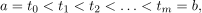
tale che la restrizione della curva a ciascun sottointervallo  , denotata con
 per ogni
 , sia una curva regolare.
Osservazione 1.6. Si osserva che, a differenza di una curva regolare, una curva regolare a tratti non è necessariamente di classe sull’intero dominio . Nei punti di giunzione interni  (con
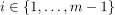 ), la derivata sinistra del tratto precedente e la derivata destra del tratto successivo esistono finite, ma possono differire, cioè in generale può accadere che
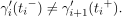
si dice:
- chiusa se il punto iniziale coincide con il punto finale:

- semplice se soddisfa una delle seguenti condizioni di non-autointersezione:
- qualora la curva non sia chiusa, la funzione è iniettiva su tutto l’intervallo ;
- qualora la curva sia chiusa, la funzione è iniettiva su
 .
- qualora la curva non sia chiusa, la funzione

 .
Si definisce sostegno della curva l’immagine dell’intervallo tramite , ovvero
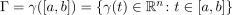 .
). Sia 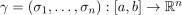 una curva regolare a tratti rispetto alla partizione
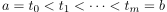 , e sia
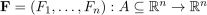 un campo vettoriale continuo su un aperto contenente il sostegno di
 . Sia inoltre
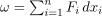 la forma differenziale associata a .
Si definisce integrale curvilineo di seconda specie (o lavoro) di , o equivalentemente del campo , lungo la curva la somma degli integrali estesi ai singoli tratti regolari  :
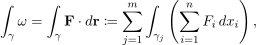
dove, per ciascun tratto regolare, l’integrale è esplicitato tramite la relazione:
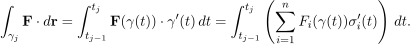
Se la curva è chiusa ( ), l’integrale prende il nome di circuitazione della forma differenziale o del campo vettoriale lungo e si denota con il simbolo
 .
Si esplicita il prodotto scalare della precedente definizione nei casi  :
- In
 (
 ): ponendo
 , si ricava:

- In (
 ): ponendo
 , si ricava:

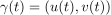 , si ricava:
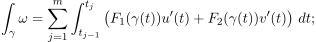
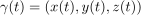 , si ricava:
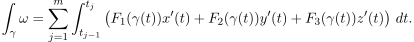
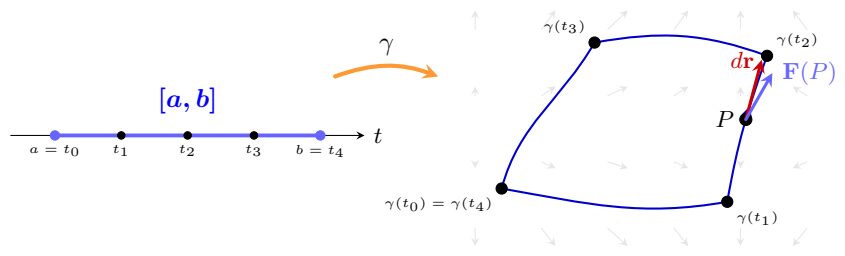
Figura 1: parametrizzazione di una curva chiusa regolare a tratti. Nel punto di derivabilità  , interno a un tratto di classe , sono evidenziati il vettore spostamento infinitesimo
 (tangente al sostegno) e il vettore del campo
 .
un insieme aperto, sia una -forma differenziale lineare con coefficienti continui in e sia il campo vettoriale associato. Valgono le seguenti proprietà.
- Invarianza per riparametrizzazione orientata: sia
 una curva regolare a tratti e sia
 un diffeomorfismo strettamente crescente. Allora, l’integrale lungo la curva riparametrizzata
 coincide con quello originario:

- Inversione dell’orientazione: sia
 la curva orientata in senso opposto rispetto a , che ne percorre il medesimo sostegno a ritroso. Allora, l’integrale curvilineo di seconda specie cambia di segno:

- Additività per concatenazione: siano
 e
 due curve regolari a tratti tali che il punto finale di coincida con il punto iniziale di . Allora, l’integrale lungo la curva
 è pari alla somma degli integrali estesi ai singoli tratti:

 una curva regolare a tratti e sia
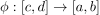 un diffeomorfismo strettamente crescente. Allora, l’integrale lungo la curva riparametrizzata
 coincide con quello originario:
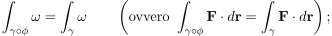
 la curva orientata in senso opposto rispetto a
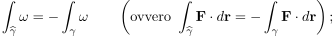
 è pari alla somma degli integrali estesi ai singoli tratti:
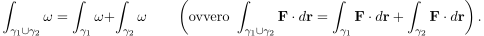
 un insieme aperto,
 un campo vettoriale continuo e la forma differenziale associata. Le seguenti affermazioni sono mutuamente equivalenti:
- la forma differenziale è esatta in (ovvero il campo vettoriale è conservativo);
- per ogni coppia di curve regolari a tratti
 e aventi gli stessi punti iniziale e finale, cioè
 e
 si ha:

- l’integrale di seconda specie lungo qualsiasi curva chiusa regolare a tratti contenuta in è nullo:

 e
 aventi gli stessi punti iniziale e finale, cioè
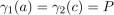 e
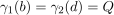 si ha:
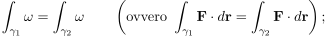
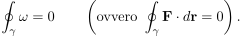
Inoltre, qualora si verifichi una delle precedenti condizioni (e dunque ammetta un potenziale  di classe ), il valore dell’integrale di linea lungo una qualunque curva regolare a tratti di estremi e
 è dato dalla formula:
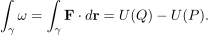
Le implicazioni 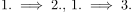 seguono dal teorema fondamentale del calcolo applicato alla funzione composta
 .
Omotopia e lemma di Poincaré
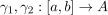 due curve continue in un aperto . Si dice che
 è omotopa a
 in se esiste una funzione continua (omotopia)
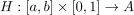 tale che:
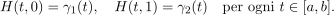
Se hanno gli stessi estremi 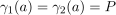 e
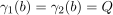 , e se
 soddisfa
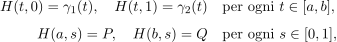
l’omotopia è composta da curve con gli stessi estremi e .
Se 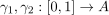 sono due curve chiuse e se soddisfa:
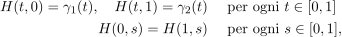
l’omotopia è composta da curve chiuse.
Intuitivamente, può essere deformata con continuità fino a coincidere con senza mai uscire dall’aperto .
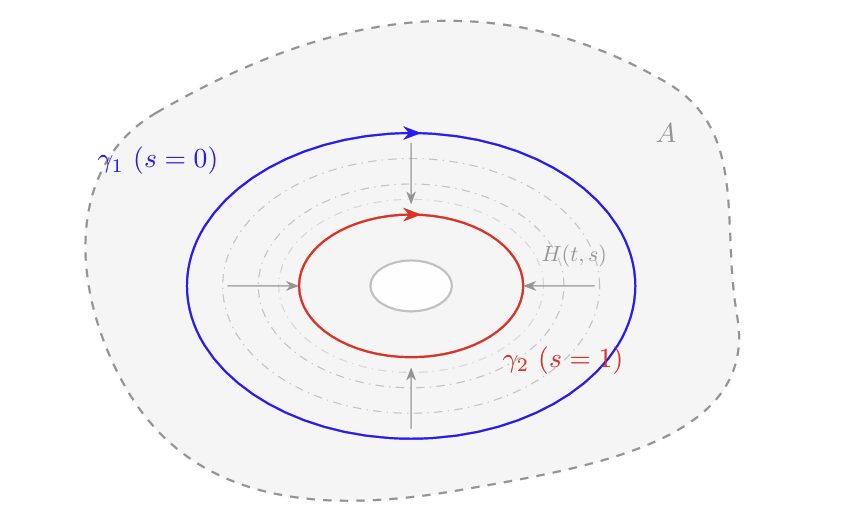
Figura 2: rappresentazione intuitiva di un’omotopia tra due curve chiuse piane  e
 nell’aperto
 . Le linee tratteggiate indicano la deformazione continua al variare del parametro
 .
È possibile semplificare il calcolo degli integrali curvilinei di forme chiuse (o campi irrotazionali) sostituendo la curva originaria con una più semplice, a patto che le due curve siano chiuse oppure abbiano gli estremi uguali e siano omotope tra loro a estremi fissi all’interno del dominio.
). Siano un insieme aperto connesso, una forma differenziale chiusa di classe e il campo irrotazionale associato. Valgono le seguenti relazioni:
- se e sono due curve regolari a tratti chiuse omotope tra loro in , allora:
- se e sono due curve regolari a tratti aventi gli stessi punti iniziale e finale, e sono omotope a estremi fissi in , allora:
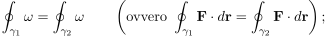
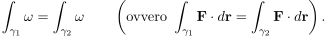
Il concetto di omotopia permette di formalizzare la definizione di insieme semplicemente connesso in dimensione generica.
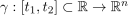
 si dice connesso per archi se per ogni coppia di punti
 , esiste una funzione continua
 tale che
 ,
 e
 . Un insieme connesso per archi si dice semplicemente connesso se ogni curva chiusa in è omotopa a un punto (ovvero alla curva costante).
Il viceversa del teorema 1.3 è garantito se l’aperto è semplicemente connesso.
una forma differenziale di classe definita in un aperto e il campo vettoriale associato. Se è semplicemente connesso, allora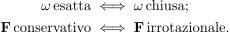
Negli insiemi semplicemente connessi, le forme chiuse sono anche esatte e i campi irrotazionali sono anche conservativi per il teorema 1.14. Di conseguenza si ottiene un analogo del teorema 1.10 per forme chiuse.
un insieme aperto semplicemente connesso e una curva chiusa e regolare a tratti il cui sostegno è contenuto in .
- Se è una forma differenziale chiusa di classe , allora

- Se è un campo vettoriale irrotazionale di classe , allora


). Un sottoinsieme  si definisce dominio regolare a tratti se è la chiusura di un insieme aperto limitato
 (
 ), avente un numero finito di componenti connesse, e tale che la sua frontiera
 sia esprimibile come unione finita di sostegni di curve:
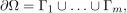
che soddisfano le seguenti condizioni:
- ciascuna (con
 ) è il sostegno di una curva semplice, chiusa e regolare a tratti;
- le componenti della frontiera sono mutuamente disgiunte, ovvero
 per ogni coppia di indici distinti
 , con
 .
 (con
 ) è il sostegno di una curva semplice, chiusa e regolare a tratti;
 per ogni coppia di indici distinti
 , con
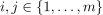 .
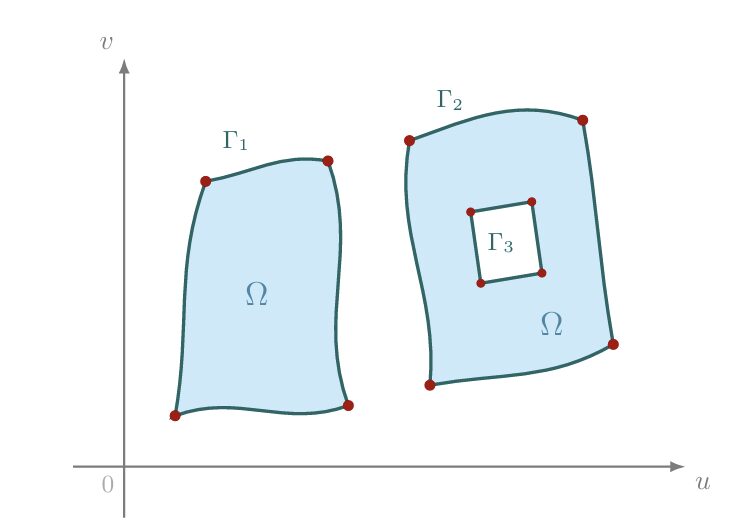
Figura 3: esempio di dominio regolare a tratti non connesso, formato da componenti chiuse disgiunte di cui una non semplicemente connessa (forata).
L’orientazione della curva semplice che descrive la frontiera di un dominio si definisce positiva se il corrispondente verso di percorrenza mantiene la parte interna del dominio costantemente alla sinistra, mentre si definisce negativa se il corrispondente verso di percorrenza mantiene la parte interna del dominio costantemente alla destra. Di seguito si fornisce la formalizzazione algebrica di tale criterio geometrico.
un dominio regolare a tratti, la cui frontiera  sia il sostegno di una curva regolare a tratti semplice e chiusa
 .
- La curva si dice orientata positivamente rispetto a (e la si indica con
 ) se, percorrendola nel verso crescente del parametro
 , il dominio rimane localmente alla sua sinistra.
- La curva si dice orientata negativamente rispetto a (e la si indica con
 ) se, percorrendola nel verso crescente del parametro , il dominio rimane localmente alla sua destra.
 ) se, percorrendola nel verso crescente del parametro
 , il dominio
 ) se, percorrendola nel verso crescente del parametro
Se la frontiera globale è costituita dall’unione dei sostegni di un numero finito di curve semplici, chiuse e regolari a tratti  , si dice che:
- la famiglia
 è orientata positivamente se
 è orientata positivamente rispetto a per ogni ; in tal caso, si denota con
 la classe di tali parametrizzazioni;
- la famiglia è orientata negativamente se è orientata negativamente rispetto a per ogni ; in tal caso, si denota con
 la classe di tali parametrizzazioni.
 è orientata positivamente se
 è orientata positivamente rispetto a
 ; in tal caso, si denota con
 la classe di tali parametrizzazioni;
 la classe di tali parametrizzazioni.
Osservazione 1.18 (verifica analitica dell’orientazione tramite il versore normale). Il criterio geometrico della definizione 1.17 può essere verificato analiticamente nei punti regolari della frontiera tramite la normale esterna di  . Sia
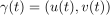 una parametrizzazione di . In riferimento alla definizione 1.5, per ogni punto di derivabilità
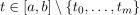 , si definisce:
- il versore tangente alla curva:

- il versore normale indotto, ottenuto ruotando di un angolo retto in senso orario (cioè a destra):

- il campo di versori
 , che denota la normale unitaria uscente dal dominio .
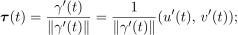
 di un angolo retto in senso orario (cioè a destra):
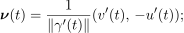
 , che denota la normale unitaria uscente dal dominio
In virtù di tali definizioni, si ricavano le seguenti regole operative per il controllo dell’orientazione:
- la curva è orientata positivamente () se e solo se il versore normale indotto
 coincide con la normale esterna del dominio, ovvero
 ;
- la curva è orientata negativamente () se e solo se il versore normale indotto punta verso l’interno del dominio, ovvero
 .
 coincide con la normale esterna del dominio, ovvero
 ;
 .
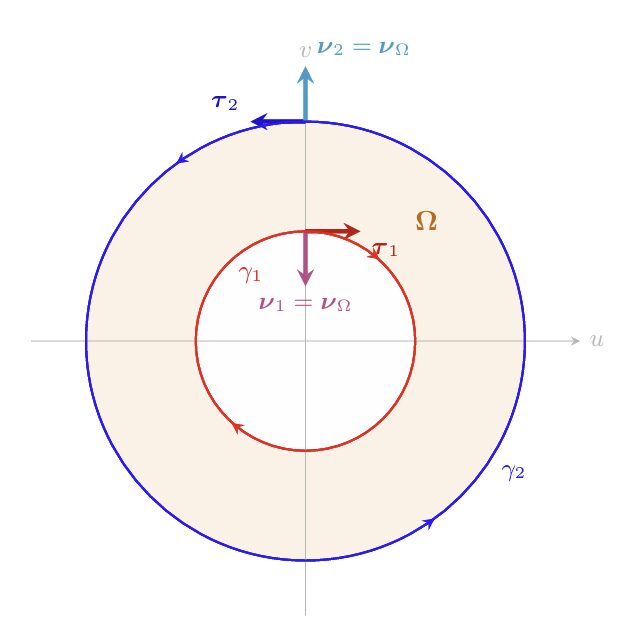
Figura 4: le curve e sono orientate positivamente rispetto a .
Osservazione 1.19. Se è semplicemente connesso e la sua frontiera è costituita da una sola curva semplice, una parametrizzazione della sua frontiera è orientata positivamente quando la frontiera è percorsa in senso antiorario.
Testi degli esercizi
 . Calcolare l’integrale di linea di seconda specie
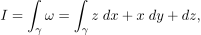
dove
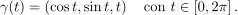
Svolgimento
.
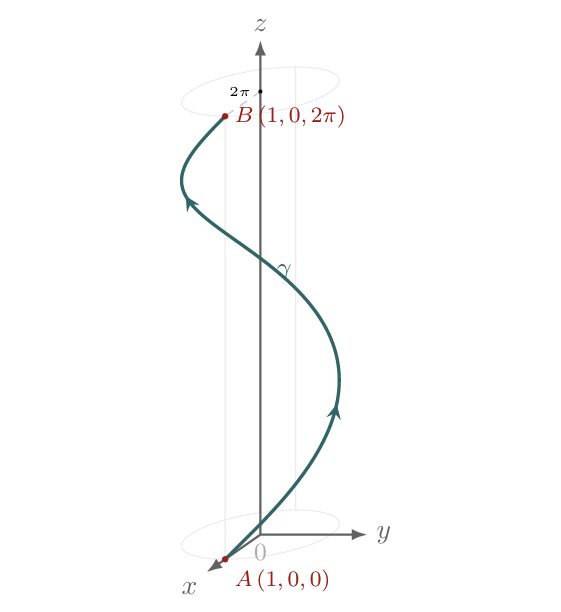
Figura 5: sostegno dell’elica cilindrica orientata 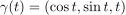 con
 .
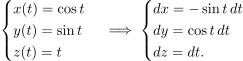
Per calcolare l’integrale di linea di seconda specie applicando direttamente la definizione, si considerano le componenti vettoriali della parametrizzazione della curva e i relativi differenziali:
Sostituendo tali relazioni all’interno dell’espressione della forma differenziale , si ottiene:
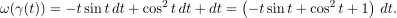
Si risolve l’integrale definito sull’intervallo dei parametri  separando i singoli contributi. Per l’integrazione del primo termine si procede per parti, mentre per il secondo termine si sfrutta la formula di linearizzazione trigonometrica
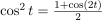 :
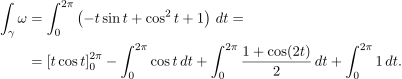
Ricordando che 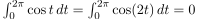 , l’integrale si riduce a:
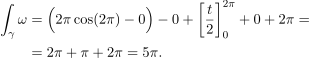
Il valore finale dell’integrale di linea è dunque:
